La tasa de financiación explicada: cómo siguen los futuros perpetuos al contado
En esta página
Los futuros perpetuos de cripto nunca vencen, así que algo más tiene que mantener su precio cerca del mercado al contado. Ese algo es la financiación (funding): un pago periódico entre los traders que tienen posiciones largas y los que tienen posiciones cortas. Las tasas de financiación aparecen mucho en la cobertura del mercado, así que conviene saber qué miden y qué no.
Qué es un contrato perpetuo
Un contrato de futuros tradicional tiene fecha de vencimiento. Ese día se liquida contra el precio del activo subyacente, así que ambos precios se van acercando a medida que se aproxima el vencimiento. Un contrato perpetuo, o perp, no tiene vencimiento. Un trader puede mantener una posición todo el tiempo que quiera mientras tenga margen suficiente para sostenerla.
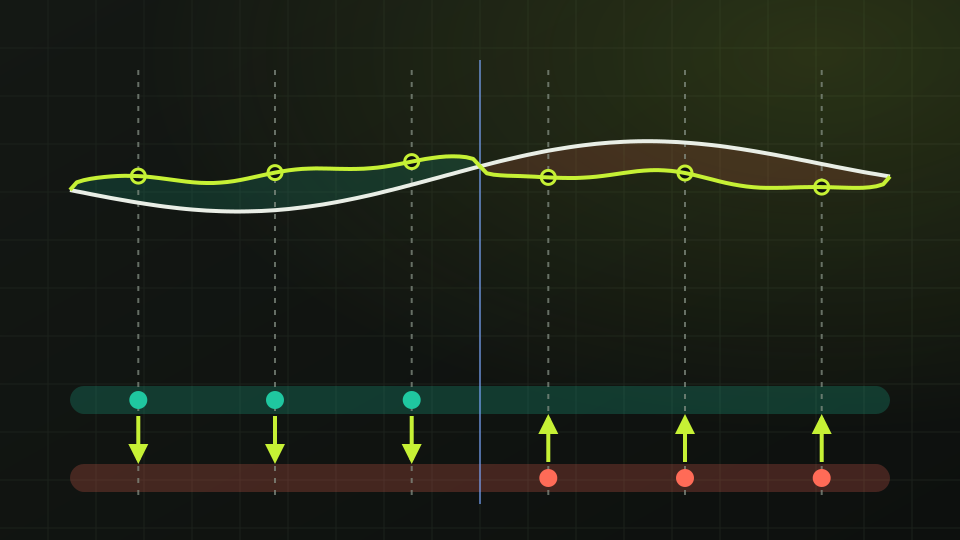
Sin vencimiento, nada obliga al perpetuo a encontrarse con el precio al contado. De eso se encarga la financiación. Los exchanges comparan el precio del perpetuo con un precio índice, normalmente una media ponderada de los precios al contado de varios exchanges, y fijan la tasa de financiación a partir de la diferencia entre ambos.
Quién paga a quién
La financiación se paga entre los traders que mantienen posiciones abiertas. En la mayoría de los grandes exchanges pasa de un lado al otro, no al exchange.
- Financiación positiva: el perpetuo cotiza por encima del índice. Los largos pagan a los cortos. Mantener un largo sale más caro y mantener un corto resulta más atractivo, lo que tiende a empujar el perpetuo de nuevo a la baja.
- Financiación negativa: el perpetuo cotiza por debajo del índice. Los cortos pagan a los largos, lo que tiende a empujar el perpetuo de nuevo al alza.
- A quién se cobra: solo pagan o cobran las posiciones abiertas en el momento de la financiación. El pago es el valor de la posición multiplicado por la tasa, no el margen depositado.
Los exchanges suelen calcular la tasa a partir de la diferencia entre el perpetuo y el índice, a veces con un pequeño componente fijo de interés, y muchos limitan cuánto puede moverse en un intervalo. Cada exchange publica su propia fórmula.
Intervalos, y cómo convertir una tasa en una cifra anual
Muchos grandes exchanges liquidan la financiación cada ocho horas, tres veces al día. Algunos contratos la liquidan cada cuatro horas o cada hora, y un exchange puede cambiar el intervalo de un contrato. Comprueba el intervalo antes de comparar dos tasas.
La tasa publicada es por intervalo. Para compararla con otros costes, multiplícala. Supongamos una tasa de financiación del 0,03% por intervalo de ocho horas sobre una posición larga de 10.000 dólares:
- En cada intervalo, el largo paga 10.000 dólares × 0,03% = 3,00 dólares.
- Tres intervalos al día suman un 0,09%, es decir, 9,00 dólares al día.
- En 365 días son un 32,85% al año, es decir, 3.285,00 dólares sobre la misma posición.
Una tasa que parece pequeña puede ser grande con un intervalo más corto. Una tasa del 0,01% por hora equivale a un 0,24% al día y a un 87,6% al año, mucho más que un 0,03% cada ocho horas.
La cifra anual es una multiplicación simple que supone que la tasa nunca cambia. En la práctica se recalcula en cada intervalo, así que trata una cifra anualizada como una instantánea, no como una previsión.
Lo que la financiación extrema puede y no puede decirte
Una tasa positiva alta muestra que los traders están dispuestos a pagar mucho por seguir largos: la demanda de exposición larga apalancada es fuerte en relación con la corta. Una tasa muy negativa muestra lo contrario.
- Puede decirte qué lado está saturado y cuánto cuesta seguir manteniéndolo.
- Puede decirte que el posicionamiento está cargado hacia un lado, que es cuando las liquidaciones pueden acelerar un movimiento en contra del lado saturado.
- No puede decirte cuándo se deshará ese posicionamiento. La financiación puede mantenerse alta durante largos periodos mientras el precio sigue moviéndose en la misma dirección.
- No puede decirte el tamaño de las posiciones. Una tasa alta en un mercado pequeño no es lo mismo que una tasa alta en uno grande.
Las tasas también difieren entre exchanges y entre contratos de la misma moneda, así que una lectura de un solo exchange es solo una parte del panorama.
Leer la financiación junto con el interés abierto
La financiación muestra qué lado paga; el interés abierto muestra cuánto está en juego. Como explica nuestra guía sobre el interés abierto, este cuenta los contratos que siguen abiertos. Juntos describen tanto la dirección como el tamaño del posicionamiento apalancado.
- Interés abierto al alza mientras sube la financiación positiva: se suman nuevos largos apalancados que pagan más por mantener sus posiciones.
- Interés abierto a la baja mientras la financiación vuelve hacia cero: se están cerrando posiciones apalancadas y el desequilibrio se desvanece.
- Financiación alta con interés abierto estable: las posiciones existentes están cargadas hacia un lado, pero no están creciendo.
Los contratos perpetuos usan apalancamiento. Las posiciones apalancadas pueden liquidarse rápidamente, y la financiación es un coste que se sigue acumulando mientras la posición permanezca abierta en el lado que paga.
Solo con fines educativos, no es asesoramiento financiero. Los criptoactivos y las acciones son volátiles, y las posiciones apalancadas pueden perder más que el dinero que aportas.
Recibe una así cada semana
Un resumen del mercado de cinco minutos en tu correo cada lunes. Gratis, puedes darte de baja cuando quieras.
O sigue el canal de Telegram @isoskwllsMercado ahora
Últimas noticias