如何阅读财报:EPS、业绩指引与超预期
美国上市公司每年公布四次业绩,股价可能在随后几小时内剧烈波动。新闻标题把一份长文件压缩成几个词:“超预期”“不及预期”“下调指引”。了解这些数字从何而来,能让你更容易判断这些标题。
财报与申报文件
业绩通常先以新闻稿的形式发布,新闻稿常以 Form 8-K 提交给 SEC,正式申报文件在同一天或之后提交。公司的财年不一定与日历年一致,因此对不同公司来说,“第三季度”可能指不同的月份。
- Form 10-Q:季度报告,财年前三个季度每季提交一次。其中的财务报表经审计师审阅,而非审计。
- Form 10-K:年度报告。它涵盖整个财年,包含经审计的财务报表,并对业务及风险有更详细的讨论。第四季度没有单独的 10-Q。
- 两种文件都是公开的,可以在 SEC 的 EDGAR 数据库免费查阅。
营收、EPS 与稀释 EPS
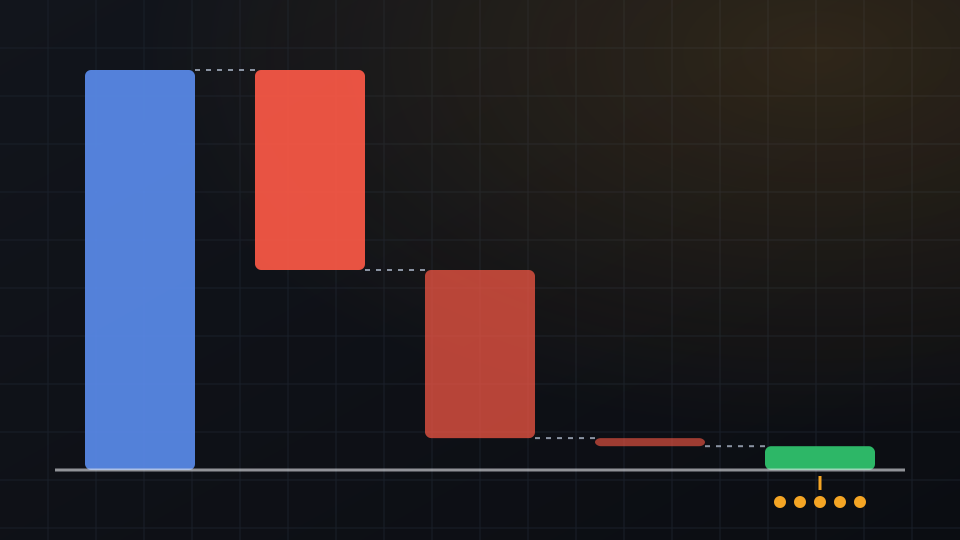
营收是公司销售产品或服务的收入。各项成本被逐步扣除,最后剩下的就是净利润,即该期的利润。
每股收益(EPS)是归属于普通股股东的净利润除以该期平均流通股数。稀释 EPS 还计入了股票期权、限制性股票单位和可转换证券可能产生的股份,因此它等于或低于基本 EPS。
假设一家公司公布季度营收 20.7 亿美元,净利润 1.23 亿美元。期内平均流通股为 4 亿股,计入潜在股份后为 4.1 亿股:
- 基本 EPS:1.23 亿美元 ÷ 4 亿股 = 0.3075 美元,四舍五入为 0.31 美元。
- 稀释 EPS:1.23 亿美元 ÷ 4.1 亿股 = 0.30 美元。
业绩通常与上年同季度比较,这样可以剔除季节性影响。如果上年同季度营收为 18 亿美元,稀释 EPS 为 0.25 美元,那么营收同比增长 15.0%,稀释 EPS 同比增长 20.0%。
GAAP 与调整后数据
财务报表遵循 GAAP,即美国公认会计原则。许多公司还会公布调整后(非 GAAP)数据,剔除股权激励、重组费用或收购所得无形资产的摊销等项目。
SEC 规定,公布非 GAAP 指标的公司必须同时列出最可比的 GAAP 指标,以及两者之间的调节表。在示例中,如果公司剔除了 2050 万美元的税后成本,调整后 EPS 将为(1.23 亿美元 + 2050 万美元)÷ 4.1 亿股 = 0.35 美元,而 GAAP 口径为 0.30 美元。
阅读调节表,看看剔除了什么,以及每个季度剔除的是否都是同样的项目。
超预期还是不及预期,以及业绩指引
每次财报发布前,分析师会公布营收和 EPS 的预测,数据提供商将其平均为一致预期。超预期是指公布的数字高于一致预期;不及预期则是低于。一致预期通常基于调整后 EPS,因此要看清标题比较的是哪个口径。
假设示例公司的一致预期为 EPS 0.28 美元(与公布的 0.30 美元口径相同),营收 21 亿美元:
- EPS 0.30 美元,比一致预期高 0.02 美元,即 7.1%。
- 营收 20.7 亿美元,比一致预期低 3000 万美元,即 1.4%。
同一份财报,一项超预期,另一项却不及预期。
业绩指引是管理层自己对下一季度或全年的预测,通常以区间形式给出。并非每家公司都会提供。对提供指引的公司来说,指引的变化可能与刚公布的季度业绩同样重要,因为股价反映的是对未来的预期。
为什么业绩超预期股价也会下跌
财报发布前的股价已经反映了投资者的预期,而这些预期并不总是等于公布的一致预期。在以下情况下,股票可能在业绩超预期后下跌:
- 超出幅度小于投资者的期望,或者来自成本下降或税率降低,而不是销售增长;
- 营收或其他受密切关注的项目不及预期,如示例所示;
- 下一期的业绩指引低于预期;
- 利润率收窄,或管理层在电话会议上显得信心不足。
许多美国公司在开盘前或收盘后发布财报。收盘后发布的财报首先在盘后交易中被交易,盘后成交量较小,价格波动可能大于常规时段。最初的走势并不总能延续到下一个常规交易时段。
之后大多数公司会召开业绩电话会议,通常会进行网络直播,管理层在会上讨论业绩并回答分析师的提问。电话会议上的内容也可能推动股价变动。
仅供学习参考,不构成投资建议。加密资产和股票波动很大,杠杆仓位的亏损可能超过你投入的资金。
当前市场
最新资讯