Les taux de financement expliqués : comment les contrats perpétuels suivent le comptant
Dans cette page
Les contrats perpétuels crypto n’expirent jamais : il faut donc autre chose pour maintenir leur prix proche du marché au comptant. Cette autre chose, c’est le financement (funding) : un paiement régulier entre les traders à l’achat (longs) et les traders à la vente (shorts). Les taux de financement reviennent souvent dans l’actualité des marchés, d’où l’intérêt de savoir ce qu’ils mesurent et ce qu’ils ne mesurent pas.
Ce qu’est un contrat perpétuel
Un contrat à terme classique a une date d’échéance. À cette date, il est réglé sur la base du prix de l’actif sous-jacent : les deux prix se rapprochent donc à mesure que l’échéance approche. Un contrat perpétuel, ou « perp », n’a pas d’échéance. Un trader peut conserver une position tant qu’il dispose d’une marge suffisante pour la maintenir.
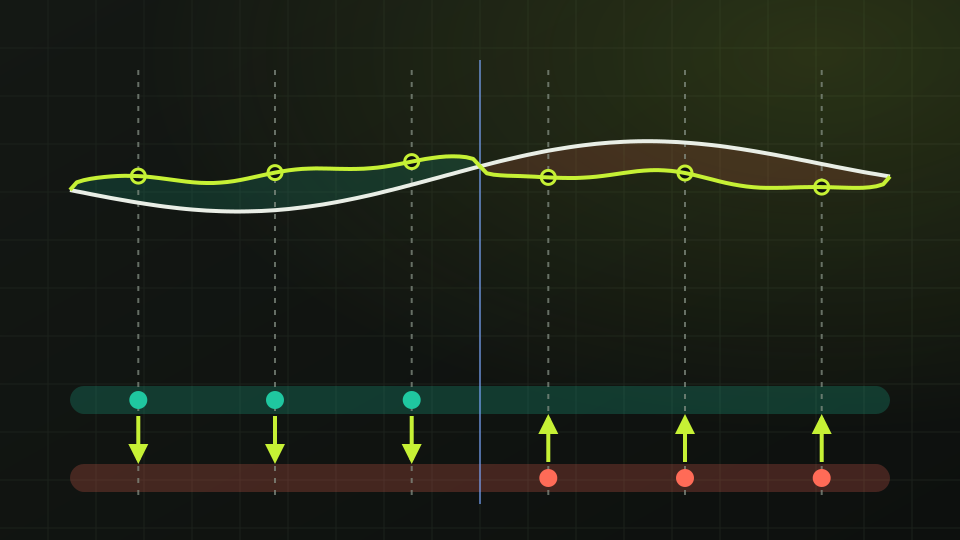
Sans échéance, rien n’oblige le perpétuel à rejoindre le prix au comptant. C’est le rôle du financement. Les plateformes comparent le prix du perpétuel à un prix de l’indice, en général une moyenne pondérée des prix au comptant de plusieurs plateformes, et fixent le taux de financement à partir de l’écart entre les deux.
Qui paie qui
Le financement est payé entre les traders qui détiennent des positions ouvertes. Sur la plupart des grandes plateformes, il passe d’un camp à l’autre plutôt qu’à la plateforme.
- Financement positif : le perpétuel s’échange au-dessus de l’indice. Les longs paient les shorts. Conserver un long devient plus coûteux et conserver un short plus intéressant, ce qui tend à ramener le perpétuel vers le bas.
- Financement négatif : le perpétuel s’échange sous l’indice. Les shorts paient les longs, ce qui tend à ramener le perpétuel vers le haut.
- Qui est concerné : seules les positions ouvertes au moment du financement paient ou reçoivent. Le paiement est égal à la valeur de la position multipliée par le taux, pas à la marge déposée.
Les plateformes calculent en général le taux à partir de l’écart entre le perpétuel et l’indice, parfois avec une petite composante d’intérêt fixe, et beaucoup plafonnent sa variation sur un intervalle. Chaque plateforme publie sa propre formule.
Intervalles, et passage d’un taux à un chiffre annuel
Beaucoup de grandes plateformes règlent le financement toutes les huit heures, soit trois fois par jour. Certains contrats le règlent toutes les quatre heures ou toutes les heures, et une plateforme peut modifier l’intervalle d’un contrat. Vérifiez l’intervalle avant de comparer deux taux.
Le taux affiché s’entend par intervalle. Pour le comparer à d’autres coûts, il faut le multiplier. Supposons un taux de financement de 0,03 % par intervalle de huit heures sur une position longue de 10 000 $ :
- À chaque intervalle, le long paie 10 000 $ × 0,03 % = 3,00 $.
- Trois intervalles par jour donnent 0,09 %, soit 9,00 $ par jour.
- Sur 365 jours, cela fait 32,85 % par an, soit 3 285,00 $ sur la même position.
Un taux qui paraît faible peut être élevé sur un intervalle plus court. Un taux de 0,01 % par heure représente 0,24 % par jour et 87,6 % par an, bien plus que 0,03 % toutes les huit heures.
Le chiffre annuel est une simple multiplication qui suppose que le taux ne change jamais. En pratique, il est recalculé à chaque intervalle : considérez un chiffre annualisé comme un instantané, pas comme une prévision.
Ce qu’un financement extrême peut et ne peut pas vous dire
Un taux positif élevé montre que les traders sont prêts à payer cher pour rester longs : la demande d’exposition longue à effet de levier est forte par rapport à l’exposition courte. Un taux très négatif montre l’inverse.
- Il peut vous dire quel camp est encombré, et combien il coûte de rester dans ce camp.
- Il peut vous dire que le positionnement est déséquilibré, c’est-à-dire le contexte dans lequel les liquidations peuvent accélérer un mouvement contre le camp encombré.
- Il ne peut pas vous dire quand ce positionnement se dénouera. Le financement peut rester élevé longtemps pendant que le prix continue dans le même sens.
- Il ne peut pas vous dire quelle est la taille des positions. Un taux élevé sur un petit marché n’est pas la même chose qu’un taux élevé sur un grand marché.
Les taux diffèrent aussi d’une plateforme à l’autre et entre les contrats d’une même crypto : une seule lecture sur une seule plateforme ne donne qu’une partie du tableau.
Lire le financement avec l’open interest
Le financement montre quel camp paie ; l’open interest montre ce qui est en jeu. Comme l’explique notre guide sur l’open interest, celui-ci compte les contrats encore ouverts. Ensemble, ils décrivent à la fois la direction et la taille du positionnement à effet de levier.
- Open interest en hausse pendant que le financement positif grimpe : de nouveaux longs à effet de levier arrivent et paient davantage pour conserver leurs positions.
- Open interest en baisse pendant que le financement revient vers zéro : des positions à effet de levier sont clôturées et le déséquilibre s’estompe.
- Financement élevé avec un open interest stable : les positions existantes sont déséquilibrées, mais elles ne grossissent pas.
Les contrats perpétuels utilisent l’effet de levier. Les positions à effet de levier peuvent être liquidées rapidement, et le financement est un coût qui s’accumule tant qu’une position reste ouverte du côté payeur.
À but éducatif uniquement, ceci n’est pas un conseil financier. Les cryptoactifs et les actions sont volatils, et les positions à effet de levier peuvent perdre plus que la somme investie.
Recevez un guide comme celui-ci chaque semaine
Un point de marché de cinq minutes dans votre boîte mail chaque lundi. Gratuit, désabonnement à tout moment.
Ou suivez la chaîne Telegram @isoskwllsLe marché maintenant
Dernières actualités